


Finanční gramotnost
| Typický ročník | 8. |
| Interval vhodných ročníků | 8.–9. |
| Učivo | nákupy a rozpočty, převody měn, procenta v praxi (slevy, daně, přirážky), jednoduché a složené úročení, základní finanční produkty a pojmy |
| Předcházející modul | Zlomky, desetinná čísla, procenta II |
| Bezprostřední výsledky učení |
|
| Související RVP výsledky učení |
|
Modul seznamuje žáky se základními principy finanční gramotnosti, které využijí v běžném životě. Procvičuje se orientace v nákupních situacích, slevách, daních a výpočtech s procenty. Žáci se naučí počítat jednoduché i složené úročení a získají základní přehled o fungování finančních produktů. Důraz je kladen na porozumění praktickým souvislostem, dovednost posoudit výhodnost nabídky a schopnost samostatně uvažovat o osobních i rodinných financích.

Tento blok doporučujeme řešit.

Nákupy, společné výdaje a vyrovnání
Přesouvání • střední

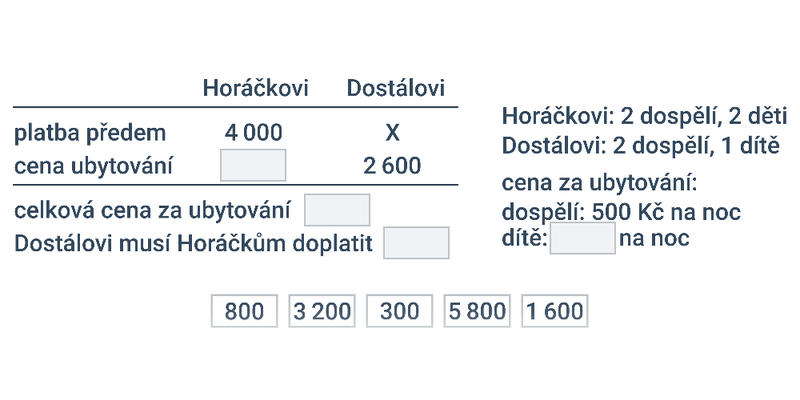
Nákupy, společné výdaje a vyrovnání (střední) • GHO
Typicky zabere: 8 min
Nákupy, společné výdaje a vyrovnání
Slovní úlohy • střední
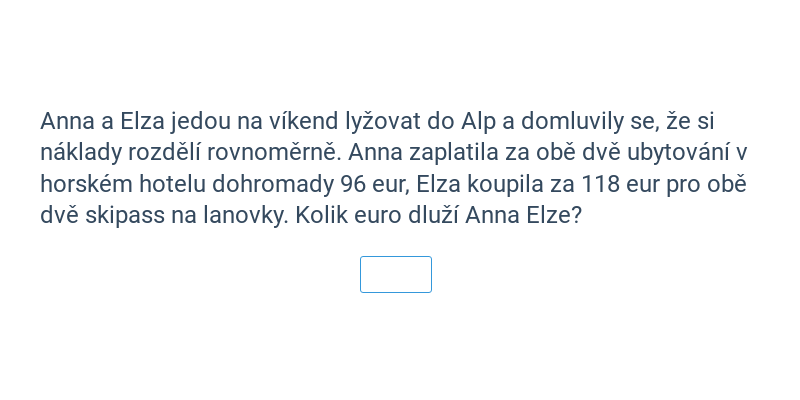
Nákupy, společné výdaje a vyrovnání (střední) • GGN
Typicky zabere: 7 min
Převody měn
Rozhodovačka • střední
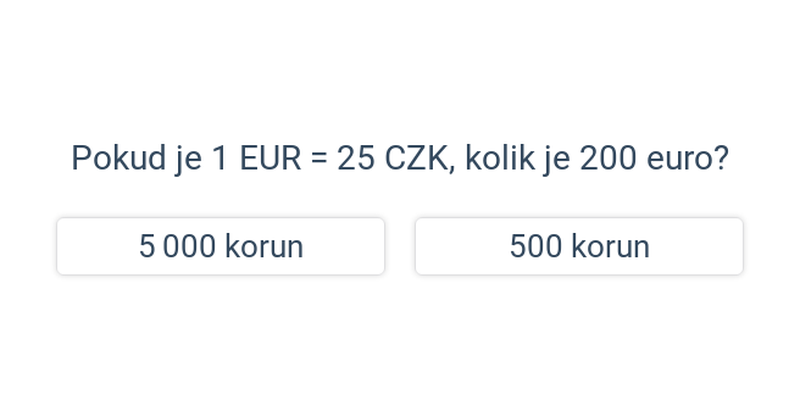
Převody měn (střední) • GFM
Typicky zabere: 4 min
Převody měn
Slovní úlohy • střední
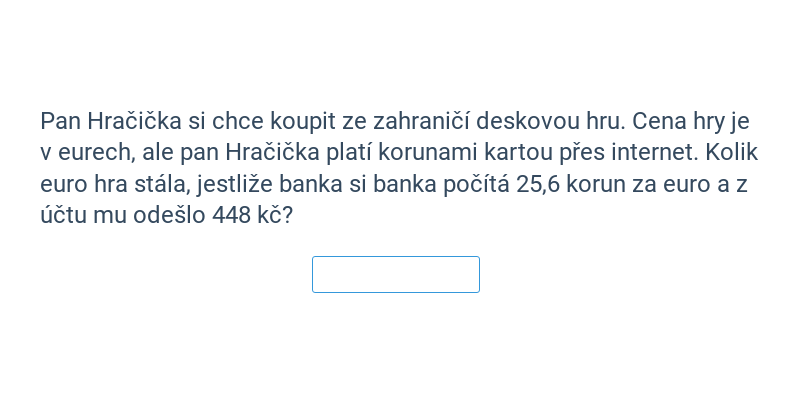
Převody měn (střední) • GFU
Typicky zabere: 5 min
Peníze a procenta
Rozhodovačka • střední
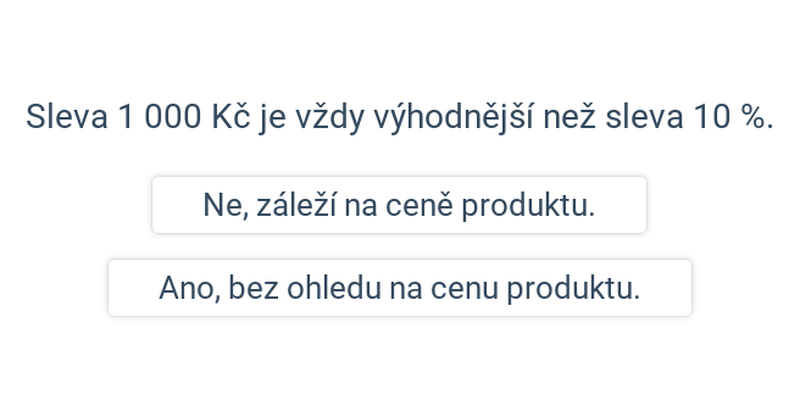
Peníze a procenta (střední) • GF4
Typicky zabere: 5 min
Sleva, daň, přirážka, jednoduchý úrok
Krok po kroku • střední
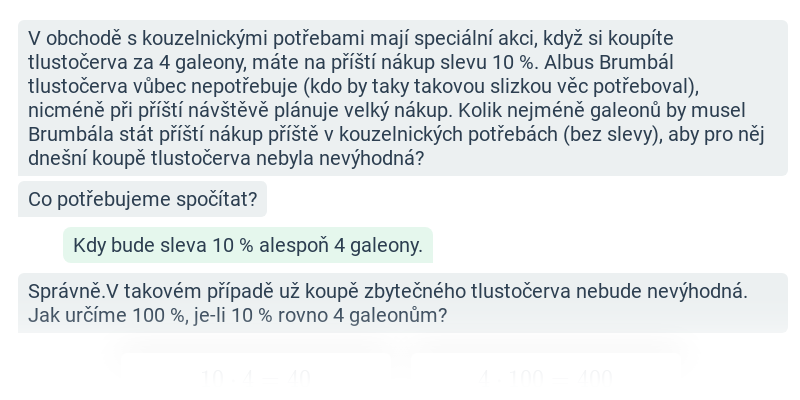
Sleva, daň, přirážka, jednoduchý úrok (střední) • GGL
Typicky zabere: 12 min
Peníze a procenta
Slovní úlohy • střední
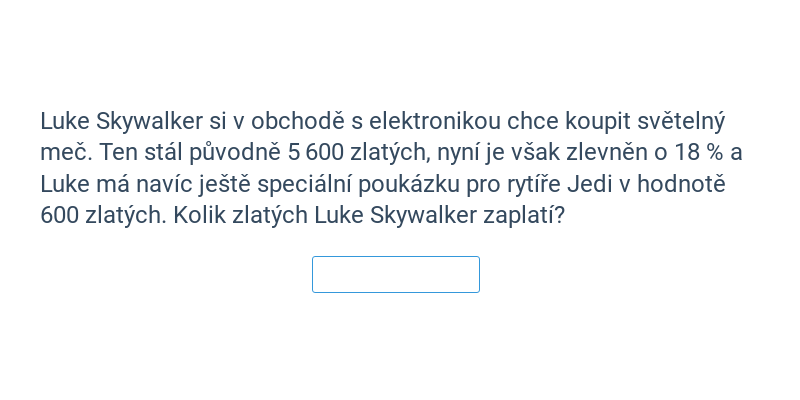
Peníze a procenta (střední) • GGM
Typicky zabere: 5 min
Počítání s penězi: mix
Slovní úlohy • střední
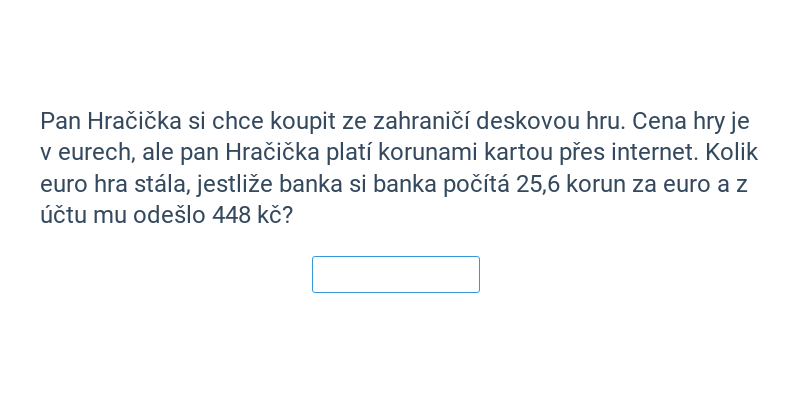
Počítání s penězi: mix (střední) • E2N
Typicky zabere: 7 min
Jednoduché úročení
Souhrn tématu
Dlužník a věřitel
Když si někdo půjčí peníze, stává se dlužníkem. Půjčené částce se říká jistina. Ten, který dlužníkovi peníze půjčil, se označuje jako věřitel (věří, že mu dlužník peníze vrátí). Za půjčení musí dlužník zpravidla věřiteli zaplatit ještě odměnu, té se říká úroky. Výši úroků stanovuje úroková míra (též úroková sazba). Ta udává, kolik procent z půjčené částky dlužník zaplatí navíc.
Příklady půjček s úrokyVysoká a nízká úroková míra
Nejčastější vztah dlužník vs. věřitel vzniká mezi fyzickými osobami či firmami na jedné straně a bankami na straně druhé. Pokud si od banky peníze půjčíme, je pro nás výhodná nízká úroková míra, abychom nemuseli platit moc peněz navíc. Když naopak chceme vložit peníze na bankovní spořicí účet, poskytujeme tím bance půjčku a stáváme se věřiteli. Banka je tak dlužníkem a tudíž je pro nás výhodná vysoká úroková míra (abychom dostali co nejvíce peněz navíc).
Úrokovací období
Protože se peníze půjčují na různě dlouhou dobu, je nutné úrokovou míru vztáhnout k časovému období. Je rozdíl, jestli zaplatíme za půjčku navíc 5 % celkově, 5 % ročně a nebo 5 % za každý měsíc, kdy máme peníze půjčené. Úroková míra se tedy může uvádět
Příklad – jednoduché úročení, připisování jednou za rok Příklad – jednoduché úročení, připisování jednou za měsíc Příklady půjček s úroky – počítání s daní
Jednoduché úročení: pojmy
Rozhodovačka • lehké
Jednoduché úročení: pojmy (lehké) • GV4
Typicky zabere: 4 min
Jednoduché úročení
Přesouvání • lehké
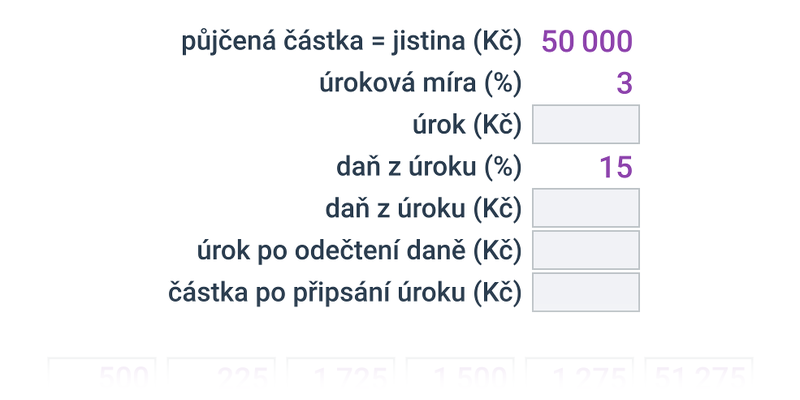
Jednoduché úročení (lehké) • GZW
Typicky zabere: 9 min
Jednoduché úročení: výpočty bez daně
Pexeso • střední
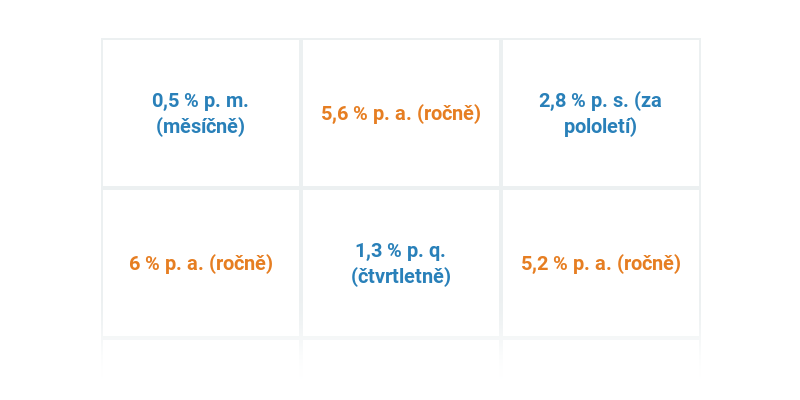
Jednoduché úročení: výpočty bez daně (střední) • GWX
Typicky zabere: 6 min
Jednoduché úročení: výpočty bez daně
Rozhodovačka • lehké
Jednoduché úročení: výpočty bez daně (lehké) • GV7
Typicky zabere: 5 min
Jednoduché úročení: výpočty bez daně
Rozhodovačka • střední
Jednoduché úročení: výpočty bez daně (střední) • GV9
Typicky zabere: 5 min
Jednoduché úročení: výpočty bez daně
Slovní úlohy • lehké
Jednoduché úročení: výpočty bez daně (lehké) • GWZ
Typicky zabere: 4 min
Jednoduché úročení: výpočty bez daně
Slovní úlohy • střední
Jednoduché úročení: výpočty bez daně (střední) • GW1
Typicky zabere: 5 min
Jednoduché úročení: výpočty s daní
Krok po kroku • lehké
Jednoduché úročení: výpočty s daní (lehké) • GXE
Typicky zabere: 10 min
Jednoduché úročení: výpočty s daní
Rozhodovačka • střední
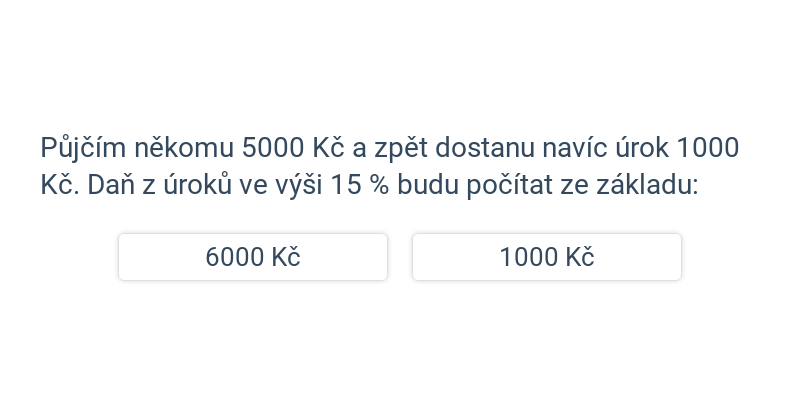
Jednoduché úročení: výpočty s daní (střední) • GWJ
Typicky zabere: 5 min
Jednoduché úročení: výpočty s daní
Slovní úlohy • těžké
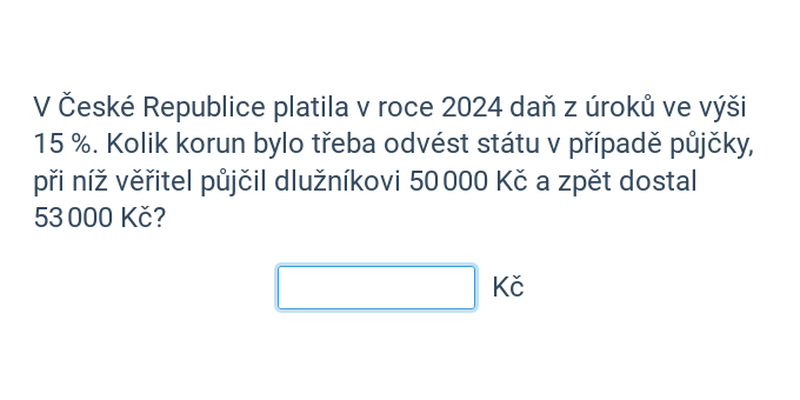
Jednoduché úročení: výpočty s daní (těžké) • GXD
Typicky zabere: 5 min
Složené úročení
Souhrn tématu
Základní pojmy
Z jednoduchého úročení už známe pojmy dlužník, věřitel, jistina, úrok, úroková míra, úrokovací období i daň z úroku. Víme, že dlužník zaplatí věřiteli za zapůjčení peněz odměnu – úrok. Víme také, že velikost úroku určuje pomocí procent úroková míra, kterou je nutné vztáhnout k úrokovacímu období. A právě u déletrvajících dluhů přichází na scénu tzv. složené úročení.
Jednoduché vs. složené úročení
Pokud si dlužník půjčí 20 000 Kč na dva roky s úrokovou mírou 10 % ročně, zvýší se jeho dluh po prvním roce na 22 000 Kč (20 000 jistina + 2000 úrok). Nastává ale otázka, jestli druhý rok počítat úrok zase jenom z půjčené částky (tedy opět z 20 000), nebo z aktuální dlužné částky (navýšené o loňský úrok, tedy z 22 000). První případ popisuje již známé jednoduché úročení. Úrok se vypočítává vždy pouze z jistiny. Druhému případu se říká složené úročení. Úrok se vypočítává z aktuální dlužné částky, tedy z částky zvýšené o úroky z minulých období.
Jednoduché úročení je tedy výhodnější pro dlužníka (zaplatí méně na úrocích). Složené úročení je výhodnější pro věřitele (dostane od dlužníka více na úrocích).
Připisování úroků
Příklad – roční vs. měsíční připisování úroků u složeného úročení
Složené úročení
Krok po kroku • střední
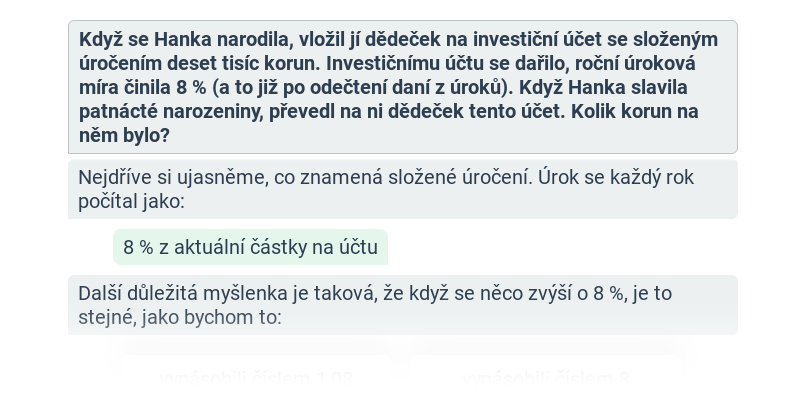
Složené úročení (střední) • GXF
Typicky zabere: 10 min
Složené úročení
Přesouvání • lehké
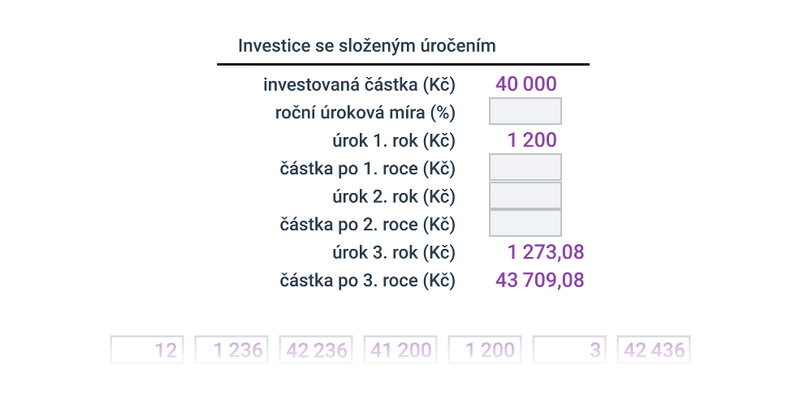
Složené úročení (lehké) • GZ9
Typicky zabere: 8 min
Složené vs. jednoduché úročení
Rozhodovačka • těžké
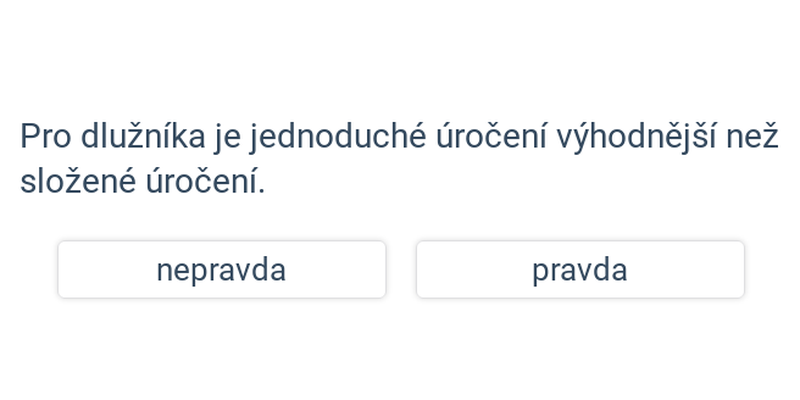
Složené vs. jednoduché úročení (těžké) • GWW
Typicky zabere: 5 min
Složené úročení: výpočty bez daně
Slovní úlohy • těžké
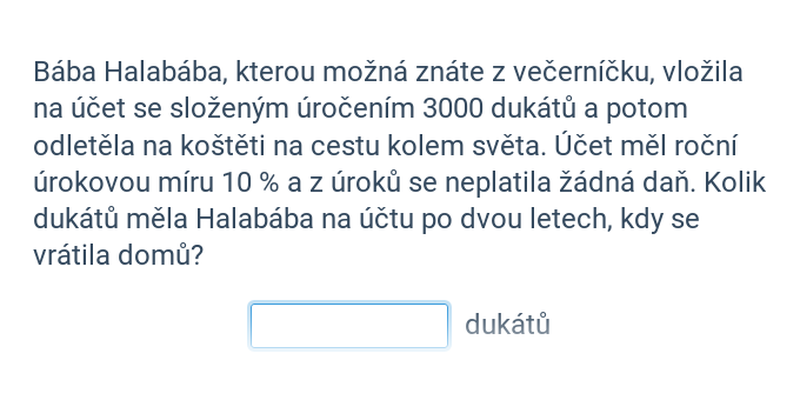
Složené úročení: výpočty bez daně (těžké) • GW4
Typicky zabere: 6 min
Základní finanční pojmy
Rozhodovačka • lehké
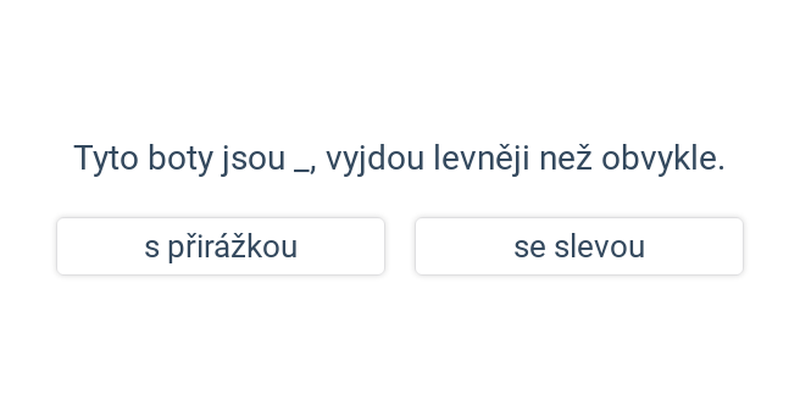
Základní finanční pojmy (lehké) • GF9
Typicky zabere: 4 min
Základní finanční pojmy
Rozhodovačka • střední
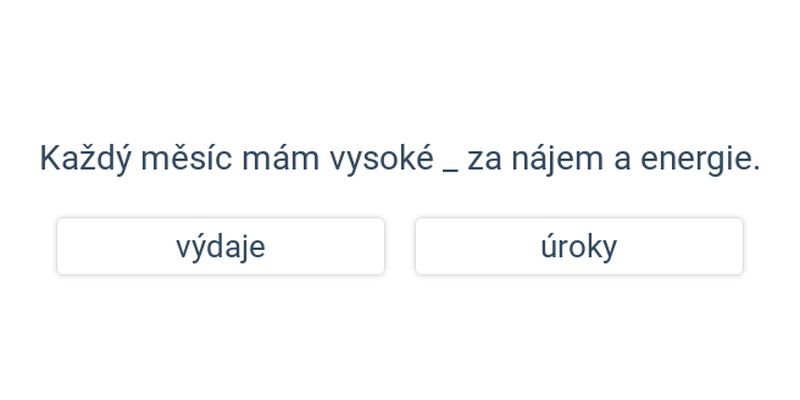
Základní finanční pojmy (střední) • GRX
Typicky zabere: 7 min
Jednoduché úročení: pojmy
Rozhodovačka • střední
Jednoduché úročení: pojmy (střední) • GV6
Typicky zabere: 5 min
Finanční produkty: pojmy
Rozhodovačka • lehké
Finanční produkty: pojmy (lehké) • GRZ
Typicky zabere: 5 min
Finanční produkty: pojmy
Rozhodovačka • střední
Finanční produkty: pojmy (střední) • GGA
Typicky zabere: 6 min
Základní finanční pojmy
Doplňování textu • střední

Základní finanční pojmy (střední) • HED
Typicky zabere: 3 min
Daně
Souhrn tématu
Co jsou daně
Obyvatelé ČR využívají mnoho věcí zdánlivě zdarma. Máme bezplatné školství a základní zdravotnictví, jezdíme po silnicích, v případě nouze nám pomohou hasiči, záchranná služba, policie a armáda. Dostáváme důchody, podporu v nezaměstnanosti, slevy při studiu či příspěvky po narození dítěte. O fungování a financování všech výše zmíněných věcí (a mnohých dalších) se stará stát. Je to možná ten hlavní důvod, proč ho máme. Stát zkrátka zabezpečuje a financuje fungování věcí, které využívají všichni obyvatelé státu. A na to potřebuje peníze. Peníze stát vybírá od svých občanů a firem pomocí daní. Daň je finanční částka, kterou občané a organizace musí platit státu dle zákona.
Daňový systém
Daňové systémy se v různých zemích liší. Státy se musí rozhodovat, od koho, kdy a kolik peněz vybírat, aby to bylo dostačující, efektivní, spravedlivé a transparentní. Nastavení daňového systému může pozitivně i negativně ovlivnit hospodářský úspěch země, její stabilitu, prosperitu a v neposlední řadě i spokojenost obyvatel. Daně se mohou vybírat od všech stejně vysoké, mohou záviset na příjmech či na majetku, mohou se týkat pouze některých produktů atp.
Poznámka – tvorba daníNe všichni se shodují na tom, jaké podmínky by měl daňový systém splňovat. Například autoritářské režimy často vůbec nechtějí spravedlnost a zdaní výrazně více své odpůrce. V demokratických zřízeních některé politické strany prosazují co nejmenší daňové zatížení s argumentem, že lidé by měli platit pouze za věci, které opravdu používají. Jiní naopak soudí, že stát by měl vybírat hodně peněz a zařizovat co nejvíce záležitostí, aby se dobře postaral o všechny své občany. Výsledkem je neustále se měnící systém a při orientaci v něm je někdy potřeba rady expertů – daňových poradců.
Z čeho se skládá daň
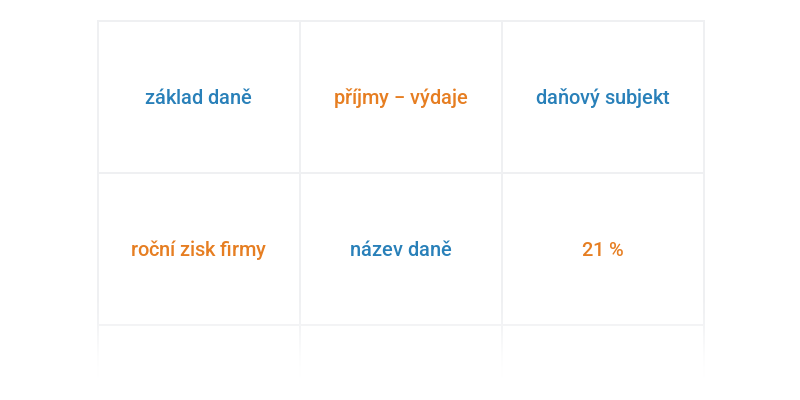
Daň se skládá z tzv. „konstrukčních prvků“, které říkají, kdo má platit daň, za co ji má platit a jaká má být její výše.
Příklad – daň z příjmů Příklad – daň z nemovitosti Příklad – odpočet a sleva Příklad – daň z přidané hodnoty Poznámka – historie daní Poznámka – daňové přiznání
Daně
Rozhodovačka • střední
Daně (střední) • G4U
Typicky zabere: 5 min
Daně
Pexeso • střední
Daně (střední) • G4V
Typicky zabere: 4 min
Výpočet daně z příjmu
Slovní úlohy • lehké
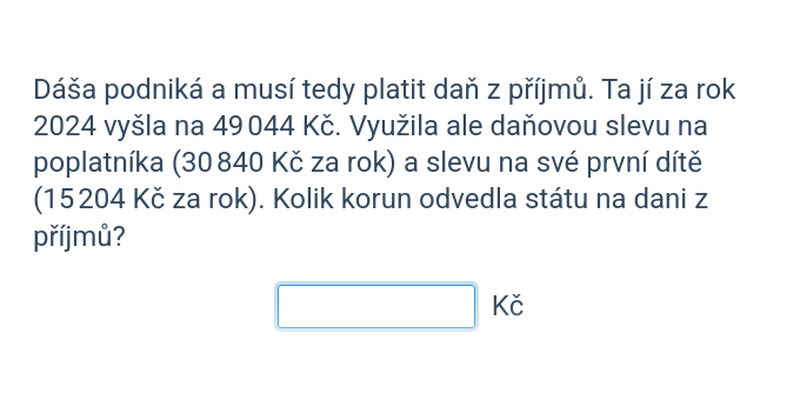
Výpočet daně z příjmu (lehké) • G49
Typicky zabere: 4 min
Výpočet daně z příjmu
Slovní úlohy • střední
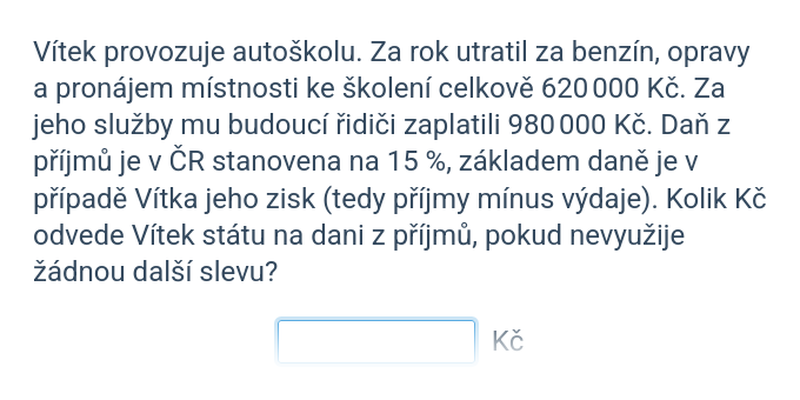
Výpočet daně z příjmu (střední) • G6A
Typicky zabere: 4 min
Výpočet daně z příjmu
Slovní úlohy • těžké
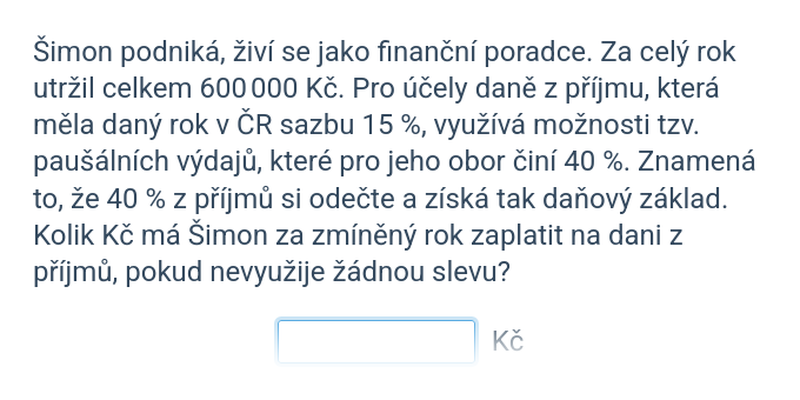
Výpočet daně z příjmu (těžké) • G6B
Typicky zabere: 5 min
Výpočet daně z nemovitosti
Slovní úlohy • střední
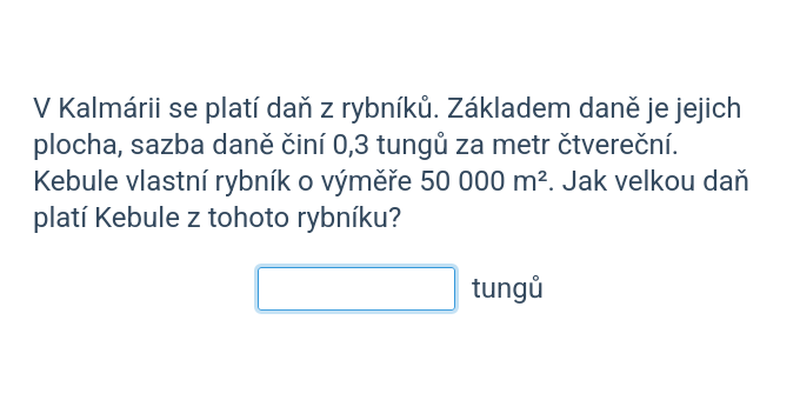
Výpočet daně z nemovitosti (střední) • G6H
Typicky zabere: 3 min
Výpočet daně z nemovitosti
Slovní úlohy • těžké
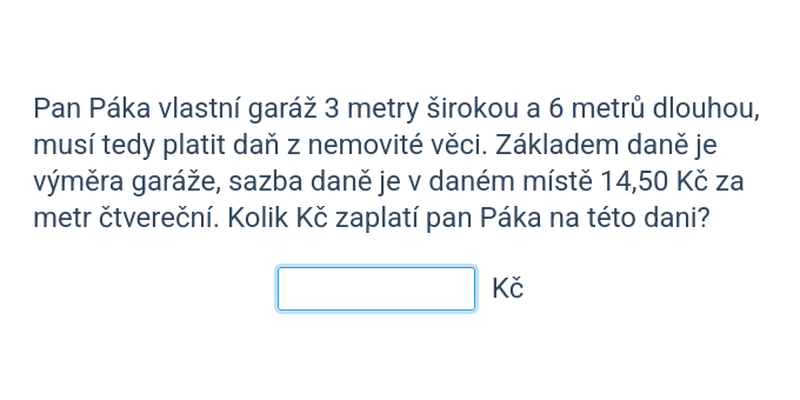
Výpočet daně z nemovitosti (těžké) • G6J
Typicky zabere: 5 min
Daně
Porozumění

Daně • HC4
Náměty na doplňkové aktivity
Rozbor finančních produktůŽáci dostanou několik konkurenčních finančních produktů (např. půjčky či spořicí účty), buď fiktivní nebo i reálné. Jejich úkolem je nabídky porovnat a identifikovat jejich výhody a nevýhody.

